

O dólar já enfrenta poucos obstáculos para subir no Brasil. Agora, dois produtos que ajudam o país a trazer moeda americana para dentro de suas fronteiras também atravessam um momento difícil: o minério de ferro e o petróleo.
A queda dos preços dessas commodities pode acrescentar mais uma fonte de pressão sobre o real, justamente quando o cenário internacional e as preocupações fiscais já favorecem a valorização da divisa americana.
Nesta quarta-feira (18), o dólar completou a quinta sessão consecutiva de alta e fechou a R$ 5,8677, maior cotação em 19 meses. No mesmo dia, o petróleo Brent recuou 1,28%, a US$ 91,95 por barril, enquanto o minério de ferro tentava se estabilizar após atingir as mínimas recentes no mercado chinês.
São movimentos que merecem atenção em uma economia como a brasileira. Afinal, quando minério e petróleo ficam mais baratos, o país pode receber menos dólares por suas exportações, mesmo que continue vendendo volumes semelhantes ao exterior.
Por que o real caiu mais que outras moedas? Commodities explicam só parte
Dólar forte e matérias-primas mais baratas pressionam moedas de países exportadores, mas riscos domésticos ajudam a explicar por que o Brasil sofreu mais que vários pares na comparação recente
Mas existe uma diferença importante entre essa possibilidade e uma nova rodada de desvalorização do real. A trajetória do câmbio depende também do comportamento das importações, da força global do dólar, dos juros e da percepção de risco sobre o Brasil.
Um levantamento da Wagner Investimentos, realizado a pedido do InfoMoney, ajuda a entender por quê. Em períodos históricos nos quais os preços das commodities e os termos de troca brasileiros caíram simultaneamente, o real apresentou desvalorização mediana de 15,2%.
O resultado não é uma previsão para os próximos meses. Mas mostra por que a perda de força das matérias-primas pode se tornar especialmente preocupante quando vem acompanhada de outras condições desfavoráveis.
Por que o minério de ferro está perdendo força?
A principal preocupação do mercado de minério de ferro continua sendo a China. Maior consumidora mundial da matéria-prima, a economia chinesa enfrenta dificuldades em setores que tradicionalmente demandam grandes quantidades de aço, especialmente a construção civil e o mercado imobiliário.
Na segunda-feira (16), os contratos futuros do minério atingiram os menores níveis em mais de 16 meses, depois de indicadores econômicos reforçarem as dúvidas sobre a recuperação da demanda.
Na quarta-feira, houve algum alívio. O contrato de janeiro negociado em Dalian fechou praticamente estável, com alta de 0,08%, a 646 yuans por tonelada. Em Cingapura, a referência de dezembro avançava 0,53%, a US$ 87,50, pela manhã. A recuperação pontual, porém, não eliminou as preocupações com o mercado.
Um relatório do Bradesco BBI mostra que os investimentos imobiliários chineses recuaram 33% em outubro, na comparação anual. O banco também aponta margens apertadas nas siderúrgicas e demanda enfraquecida por produtos de aço.
Do lado da oferta, o quadro ficou mais desafiador. O projeto Simandou, na Guiné, avança na ampliação da produção de minério, acrescentando volumes ao mercado internacional justamente quando os compradores chineses demonstram cautela.
A XP também vê fundamentos ainda frágeis para a matéria-prima. Em relatório recente, a instituição destacou que a recuperação pontual dos preços não significava uma melhora consistente do consumo de aço na China.
Para as mineradoras brasileiras, essa combinação pesa diretamente sobre a rentabilidade. Além dos preços internacionais mais baixos, os custos de transporte marítimo continuam pressionando parte das operações, especialmente aquelas com menor competitividade.
Os efeitos já apareceram na Bolsa: as ações da Vale (VALE3) recuaram 4% no começo da semana, acompanhando a deterioração das perspectivas para o minério.
Por que o petróleo está caindo mesmo com a guerra?
A situação do petróleo envolve uma aparente contradição. A guerra entre Estados Unidos e Irã continua, com ataques a embarcações e riscos ao transporte pelo Estreito de Ormuz. Ainda assim, o barril perdeu valor nas últimas semanas.
O principal motivo é a percepção de que a oferta mundial está se recuperando mais rapidamente do que a demanda.
Na quarta-feira, dados da Administração de Informação de Energia dos Estados Unidos (EIA) mostraram que os estoques comerciais de petróleo bruto do país aumentaram 3,4 milhões de barris na semana encerrada em 13 de novembro. O crescimento superou amplamente a expectativa de 58 mil barris apontada em pesquisa da Reuters.
Os estoques de gasolina e de outros derivados também avançaram. Para os investidores, os números reforçam os sinais de maior disponibilidade de petróleo no mercado.
Outro fator importante é a recuperação das exportações do Oriente Médio, mesmo com as dificuldades de navegação provocadas pelo conflito.
A Agência Internacional de Energia (AIE) estima que a oferta mundial poderá superar a demanda em aproximadamente 1,7 milhão de barris por dia no quarto trimestre de 2026. A projeção ajuda a explicar por que o petróleo já havia fechado em queda superior a 3% na segunda-feira.
Isso não significa que a guerra tenha deixado de influenciar os preços. Os riscos de novas interrupções no abastecimento continuam e ajudam a limitar as perdas. O que mudou foi o peso que o mercado passou a atribuir à recuperação da oferta.
Para o Brasil, petróleo mais barato tem consequências distintas. De um lado, reduz o valor potencial das exportações de óleo bruto. De outro, pode aliviar o custo de derivados e outros produtos energéticos importados. O efeito final depende de como essas duas forças se comportam.
Como commodities mais baratas podem enfraquecer o real?
José Faria Júnior, economista e diretor da Wagner Investimentos, explica que a queda dos preços das commodities pode pressionar as moedas de países exportadores ao diminuir as receitas obtidas com as vendas ao exterior.
Imagine que o Brasil continue embarcando a mesma quantidade de minério de ferro, mas passe a receber menos dólares por tonelada. Sem uma compensação por outros produtos, o resultado é uma receita menor em moeda estrangeira.
Esse movimento pode afetar o saldo da balança comercial, as expectativas para as contas externas e a avaliação dos investidores sobre o câmbio.
Mas não basta acompanhar a cotação do minério ou do petróleo isoladamente.
É preciso observar também os termos de troca, indicador que compara os preços dos produtos exportados pelo Brasil com os preços daqueles que o país importa.
Quando os preços das exportações crescem mais do que os das importações, os termos de troca melhoram. Quando ocorre o contrário, o país perde poder de compra no comércio internacional.
O levantamento da Wagner mostra que a relação entre commodities e câmbio nem sempre segue um caminho simples.
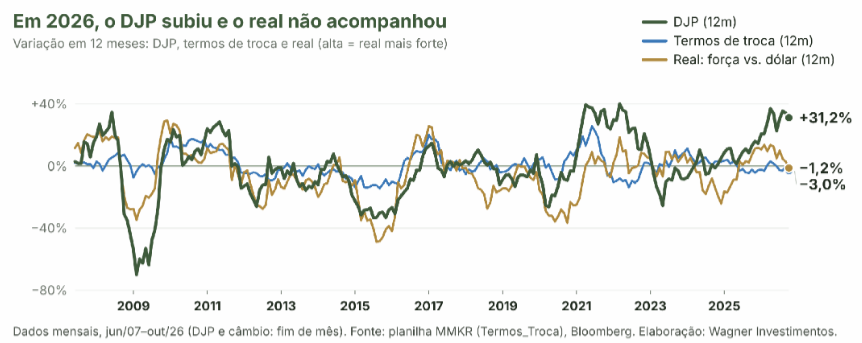
O gráfico revela uma diferença importante. Embora o indicador internacional de commodities acumulasse forte valorização em 12 meses, os termos de troca brasileiros e o real não acompanharam esse movimento.
Isso acontece porque o Brasil não exporta e importa os mesmos produtos, nem nas mesmas proporções, da cesta internacional de commodities.
O país vende minério, petróleo bruto, soja, carnes, café e celulose, mas também compra derivados de petróleo, gás, fertilizantes e outros insumos. Dependendo de quais preços sobem ou caem mais, a valorização das commodities no exterior pode não se traduzir em melhora equivalente das condições comerciais brasileiras.
Há ainda uma diferença de prazo: o gráfico mostra a evolução acumulada em 12 meses até outubro, enquanto a pressão recente sobre minério e petróleo se concentra nas últimas semanas. São fotografias distintas, que ajudam a explicar a complexidade dessa relação.
O que a história revela sobre a relação entre commodities e real?
Para investigar o comportamento da moeda brasileira, Faria Júnior analisou o desempenho dos preços internacionais das commodities e dos termos de troca ao longo de diferentes períodos.
A pesquisa identificou uma correlação positiva de 0,59 entre o DJP e o real, considerando observações mensais de 2006 a 2026. Isso significa que os indicadores apresentaram uma tendência histórica de caminhar na mesma direção, embora a relação esteja longe de ser perfeita.
Quando o DJP subiu, o real se valorizou em 67% dos meses analisados. Quando o indicador caiu, a moeda brasileira ganhou valor em apenas 29% das observações.
A relação ficou ainda mais evidente no levantamento que considerou simultaneamente commodities e termos de troca em períodos móveis de 12 meses.
Como o real se comportou em diferentes cenários
| Cenário | Desempenho histórico do real |
|---|---|
| DJP e termos de troca em alta | Valorização mediana de 8,0%; real subiu em 72% dos períodos |
| DJP em queda e termos de troca em alta | Desvalorização mediana de 5,3%; real subiu em 36% dos períodos |
| DJP em alta e termos de troca em queda | Valorização mediana de 2,4%; real subiu em 63% dos períodos |
| DJP e termos de troca em queda | Desvalorização mediana de 15,2%; real subiu em apenas 4% dos períodos |
Fonte: Wagner Investimentos. O DJP é o código de negociação de um produto financeiro que acompanha o Bloomberg Commodity Index Total Return, indicador baseado em uma cesta internacional de commodities, incluindo energia, metais e produtos agrícolas. O estudo considera 233 janelas móveis e sobrepostas de 12 meses, entre julho de 2007 e outubro de 2026. Os resultados são históricos e não representam projeções ou probabilidades futuras.
Dólar sobe a R$ 5,87 com fiscal e acumula alta de 17,6% desde reeleição de Lula
BC realizou dois leilões de linha (venda de dólares com compromisso de recompra) no valor total de US$1 bilhão
O contraste entre os extremos é expressivo.
Nos períodos em que commodities e termos de troca avançaram simultaneamente, o real se valorizou na maior parte das observações. Quando ambos recuaram, a moeda brasileira registrou perdas medianas próximas de 15%.
Não se trata de dizer que o real cairá nessa proporção agora. As janelas analisadas se sobrepõem, e a pesquisa identifica associações históricas, não relações automáticas de causa e efeito.
O dado ajuda, sobretudo, a entender por que a combinação de matérias-primas mais baratas e deterioração dos termos de troca merece atenção especial.
O que pode fazer o dólar subir ainda mais?
A queda das commodities não atua sozinha sobre o câmbio. A força internacional do dólar e a percepção de risco em relação ao Brasil também têm influência relevante.
Um estudo do Citi, divulgado em 17 de novembro, ajuda a dimensionar esses efeitos.
No modelo econométrico do banco, uma alta de 1% nos preços das commodities está associada a uma valorização de aproximadamente 0,16% do real, considerando os demais fatores do modelo.
Já uma valorização de 1% no DXY, índice que acompanha a força global do dólar, está associada a uma desvalorização de cerca de 0,26% da moeda brasileira. O prêmio de risco do país também aparece como um fator importante.
Em outras palavras, a perda de valor das commodities pode dificultar a recuperação do real, mas a intensidade da pressão dependerá também do cenário internacional e das expectativas sobre a economia brasileira.
Essa combinação ajuda a entender por que o real teve desempenho inferior ao de várias moedas de países exportadores de commodities nos últimos meses, conforme mostrou levantamento publicado pelo InfoMoney nesta quarta-feira.
Na avaliação de Faria Júnior, as expectativas sobre a política fiscal e a condução da economia brasileira são decisivas para a trajetória do câmbio. Os juros elevados ajudam a amortecer parte das pressões, mas não eliminam os efeitos de um ambiente externo desfavorável.
Olhando adiante, uma recuperação consistente do minério dependerá principalmente de sinais mais fortes de demanda por aço na China. No petróleo, a atenção permanece voltada à evolução dos estoques, ao equilíbrio entre oferta e consumo e aos riscos de novas interrupções no abastecimento do Oriente Médio.
O dólar, por sua vez, continuará sensível às decisões do Federal Reserve e às definições da política econômica brasileira.
A questão, portanto, não é apenas saber se minério e petróleo continuarão caindo. É entender se essa fraqueza será acompanhada por uma deterioração mais ampla dos termos de troca e por outras pressões sobre o real.
Se esses fatores caminharem juntos, o dólar poderá ganhar ainda mais força no Brasil. Se parte deles perder intensidade, a moeda brasileira poderá encontrar espaço para reagir, mesmo sem uma recuperação imediata das commodities.
The post Dólar em alta, minério e petróleo em queda: o real pode perder mais força? appeared first on InfoMoney.


